Ce guide détaille les règles réelles des deux dispositifs, les pièges de plafond les plus courants, et les usages que la majorité des épargnants n’ont pas encore identifiés.
- Premier malentendu fréquent : le plafond global des deux plans réunis est de 225 000 €, pas de 375 000 €. Un PEA classique plein à 150 000 € ne laisse que 75 000 € disponibles sur le PEA-PME.
- Deuxième point ignoré : depuis la loi Pacte de 2019, un retrait partiel après 5 ans ne clôture plus le plan, qui conserve son antériorité fiscale.
- Troisième angle sous-exploité : les ETF répliquant le MSCI World ou le S&P 500 sont éligibles au PEA via une structuration juridique européenne, ce qui permet de loger une exposition mondiale dans une enveloppe exonérée d’impôt sur le revenu après 5 ans.
Voici les principales distinctions à retenir :
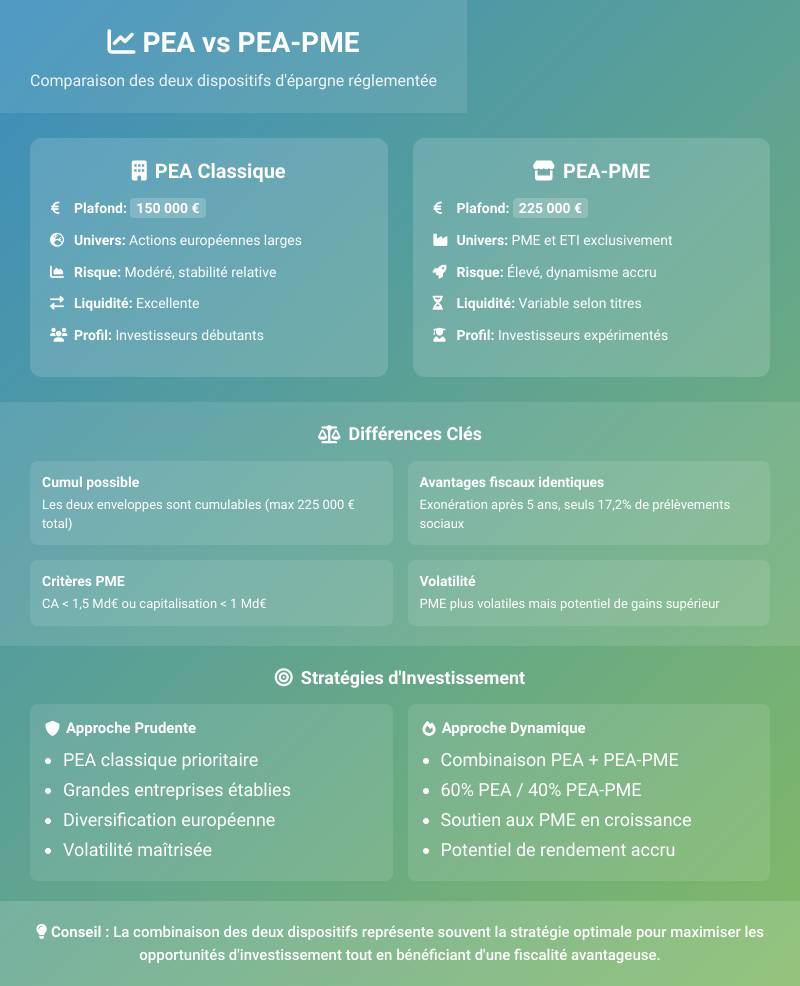
- Plafonds de versement : 150 000 € pour le PEA classique, 225 000 € pour le PEA-PME, avec un plafond cumulé de 225 000 € tous plans confondus
- Univers d’investissement : actions et ETF européens pour le PEA, PME et ETI exclusivement pour le PEA-PME
- Potentiel de rendement : stabilité relative pour le PEA, dynamisme accru mais volatilité plus élevée pour le PEA-PME
- Complémentarité : possibilité de cumuler les deux enveloppes dans la limite du plafond global
- Depuis la loi Pacte (2019) : retrait partiel possible après 5 ans sans clôture du plan, ce qui change profondément la gestion de l’enveloppe
Définition et caractéristiques du PEA classique
Le PEA est souvent présenté comme une enveloppe européenne étroite, mais il permet en réalité d’accéder à des indices mondiaux via des ETF à structuration juridique européenne : une des utilisations les plus efficaces de l’enveloppe, encore peu connue des épargnants passifs.
Conditions d’éligibilité et plafonds
L’ouverture d’un PEA est réservée aux personnes physiques majeures ayant leur domicile fiscal en France. La réglementation impose un plafond de versement fixé à 150 000 euros par personne, ce qui représente un montant significatif pour constituer un portefeuille diversifié.
Les principales règles à respecter sont les suivantes :
- Un seul PEA bancaire par personne, avec la possibilité pour chaque membre du couple d’en détenir un
- Versements exclusivement en numéraire (pas de transfert de titres existants depuis un compte-titres ordinaire)
- Interdiction de détenir simultanément plusieurs PEA
- Exception : depuis 2019, les jeunes de 18 à 25 ans rattachés au foyer fiscal de leurs parents peuvent ouvrir un PEA Jeunes, plafonné à 20 000 euros. Ce plafond est propre au jeune et totalement indépendant de celui de ses parents. À la fin du rattachement fiscal, ou au plus tard à 26 ans, le plan ne s’annule pas : il se transforme automatiquement en PEA classique, avec un plafond porté à 150 000 euros et une antériorité fiscale intégralement conservée.
Un point souvent ignoré sur le plafond : il porte uniquement sur les versements en numéraire, pas sur la valeur du portefeuille. Un épargnant qui a versé 150 000 € peut très bien voir son PEA valorisé à 200 000 ou 250 000 € grâce aux plus-values accumulées, sans jamais dépasser le plafond réglementaire. Les dividendes réinvestis à l’intérieur du plan n’entrent pas non plus dans le calcul.
Pour un couple marié ou pacsé, chaque conjoint peut détenir son propre PEA : la capacité totale du foyer s’élève ainsi à 300 000 € de versements cumulés sur les PEA classiques (hors PEA-PME), ce que le contenu des comparateurs mentionne rarement.
Il existe par ailleurs deux types de PEA : le PEA bancaire (le plus courant, ouvert auprès d’une banque ou d’un courtier) et le PEA assurance, souscrit sous forme de contrat de capitalisation auprès d’une compagnie d’assurance. Ce second format offre des options de transmission patrimoniale supplémentaires, notamment la possibilité de désigner un bénéficiaire en cas de décès, ce que le PEA bancaire ne permet pas.
Univers d’investissement accessible
Le PEA classique offre un accès aux marchés européens avec une gamme étendue d’instruments financiers. Les investisseurs peuvent acquérir :
- Des actions d’entreprises ayant leur siège social dans l’Union européenne ou dans l’Espace économique européen (EEE)
- Des parts de SICAV et FCP investis à 75 % minimum en titres européens éligibles
- Des ETF (trackers) éligibles PEA, y compris certains ETF répliquant des indices mondiaux (S&P 500, MSCI World) via une structuration juridique basée en Europe : c’est l’un des usages les plus fréquents du PEA par les investisseurs passifs, qui bénéficient ainsi de la fiscalité avantageuse du PEA sur des expositions mondiales
Cette diversité permet de répartir les risques sur différents secteurs économiques et zones géographiques européennes.
Spécificités du PEA-PME et ses avantages
Le PEA-PME dispose bien d’un plafond de 225 000 €, mais ce montant est commun avec le PEA classique, pas additionnel : une confusion répandue qui pousse certains épargnants à anticiper une capacité d’investissement qu’ils n’ont pas.
Créé en 2014, le Plan d’Épargne en Actions PME répond à un objectif spécifique : favoriser le financement des petites et moyennes entreprises européennes. Ce dispositif complémentaire présente des caractéristiques particulières qui en font un outil d’investissement attractif pour les épargnants souhaitant soutenir l’économie réelle.
Critères d’éligibilité des entreprises
Le PEA-PME est exclusivement destiné aux investissements dans des Petites et Moyennes Entreprises ainsi que des Entreprises de Taille Intermédiaire européennes. Ces critères ont été simplifiés par la loi du 13 juin 2024 relative à l’attractivité des marchés financiers : pour les titres cotés, seul compte désormais le critère de capitalisation boursière, portée de 1 à 2 milliards d’euros. Pour les titres non cotés, les critères antérieurs (moins de 5 000 salariés et chiffre d’affaires annuel inférieur à 1,5 milliard d’euros, ou total de bilan inférieur à 2 milliards d’euros) continueraient de s’appliquer selon plusieurs sources spécialisées.
Les instruments financiers éligibles incluent :
- Actions de PME et ETI européennes cotées et non cotées (sous conditions)
- Titres obligataires convertibles en actions de PME
- Parts d’organismes de placement collectif investis à 75 % minimum dans ces entreprises
- Minibons et obligations émises par des PME dans le cadre du financement participatif, depuis l’extension du dispositif en 2016
Un point concret à garder à l’esprit : la liquidité sur le PEA-PME peut être nettement inférieure à celle d’un PEA classique. Certains titres de PME peu échangés affichent des écarts acheteur-vendeur importants, ce qui peut compliquer une cession rapide. C’est un facteur à intégrer dans la décision d’allocation, notamment si l’horizon de placement n’est pas clairement long terme.
Un autre poste mérite d’attention avant l’ouverture d’un PEA ou d’un PEA-PME : les frais de tenue de compte et les droits de garde, qui varient fortement d’un établissement à l’autre, de la gratuité chez la plupart des courtiers en ligne à plusieurs dizaines d’euros par an dans certaines banques traditionnelles. Sur un PEA-PME, où les volumes de transaction sont souvent plus faibles, ces frais fixes pèsent proportionnellement plus lourd sur le rendement net.
Plafond de versement et cumul des enveloppes
Le PEA-PME dispose d’un plafond de versements propre de 225 000 euros. Mais la règle de cumul est plus restrictive qu’il n’y paraît : le total des versements sur le PEA classique et le PEA-PME ne peut pas dépasser 225 000 euros. Autrement dit, si vous avez versé 150 000 euros sur votre PEA classique (plafond atteint), vous ne pouvez plus verser que 75 000 euros sur votre PEA-PME. Si votre PEA classique est vide, vous pouvez en théorie verser jusqu’à 225 000 euros sur le seul PEA-PME.
Cette règle de plafond commun est souvent mal comprise : le PEA-PME n’offre pas 225 000 euros supplémentaires, mais une enveloppe globale de 225 000 euros toutes enveloppes confondues, dont 150 000 maximum sur le PEA classique.
Comme pour le PEA classique, ce plafond se double pour un couple marié ou pacsé : chaque conjoint peut détenir son propre PEA-PME, portant la capacité cumulée du foyer à 450 000 € de versements sur les deux PEA-PME, en plus des 300 000 € déjà mentionnés sur les PEA classiques.
Comparaison détaillée des deux dispositifs
La loi Pacte de 2019 a changé la règle la plus contraignante du PEA : un retrait partiel après 5 ans ne provoque plus la clôture automatique du plan, ce qui modifie profondément la gestion de la liquidité sur cette enveloppe.
| Critères | PEA Classique | PEA-PME |
|---|---|---|
| Plafond de versement | 150 000 € | 225 000 € (cumulé avec le PEA, pas en sus) |
| Univers d’investissement | Actions, ETF et OPC européens | PME et ETI exclusivement |
| Nombre d’entreprises cibles | Quelques centaines de grandes capitalisations | Plusieurs milliers de PME/ETI |
| Potentiel de rendement | Croissance modérée, corrélée aux grands indices | Dynamisme accru, moins corrélé aux indices |
| Niveau de risque | Relativement stable | Plus volatil, liquidité plus faible |
| PEA Jeunes | Oui (18-25 ans, plafonné à 20 000 €) | Non |
Avantages fiscaux communs et règles après la loi Pacte de 2019
Les deux dispositifs bénéficient du même régime fiscal privilégié, qui a été significativement amélioré par la loi Pacte de mai 2019. Le changement le plus important à connaître : depuis la loi Pacte, un retrait partiel après 5 ans de détention ne provoque plus la clôture automatique du plan. Le PEA reste ouvert et continue de bénéficier de son antériorité fiscale, même après un retrait. Cette évolution majeure rend le PEA bien plus souple qu’il ne l’était avant 2019.
Le régime fiscal selon la durée de détention :
- Moins de 5 ans : tout retrait entraîne en principe la clôture du plan. Les gains sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d’IR + 18,6 % de prélèvements sociaux). Des exceptions existent : en cas de licenciement, d’invalidité de 2e ou 3e catégorie, de mise à la retraite anticipée, ou de création et reprise d’entreprise (sommes réinvesties dans les 3 mois), un retrait avant 5 ans ne clôture pas le plan. Les prélèvements sociaux restent dus mais l’antériorité est conservée.
- À partir de 5 ans : les retraits partiels sont possibles sans clôture. Les gains sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux de 18,6 % restent dus (taux en vigueur depuis le 1er janvier 2026, contre 17,2 % auparavant, suite à la hausse de la CSG votée dans la LFSS 2026).
- À partir de 8 ans : possibilité de convertir le plan en rente viagère défiscalisée, exonérée d’IR (seuls les prélèvements sociaux s’appliquent sur la fraction de rente représentant les produits). C’est un avantage méconnu, particulièrement pertinent pour la préparation de la retraite.
La hausse des prélèvements sociaux à 18,6 % mérite une mise au point concrète : sur un gain de 100 000 € retiré après 5 ans, le surcoût par rapport à l’ancien taux représente 1 400 € supplémentaires. Le PEA reste nettement plus avantageux qu’un compte-titres ordinaire soumis au PFU complet de 31,4 %, et l’assurance vie (restée à 17,2 %) ne comble pas cet écart par elle-même, car elle n’offre pas le même accès direct aux actions et ETF en gestion autonome.
En cas de décès du titulaire, le PEA est obligatoirement clôturé et le gain net est exonéré d’impôt sur le revenu, quelle que soit la durée de détention. Les prélèvements sociaux (18,6 % en 2026) restent en revanche dus sur ce gain et viennent en déduction de l’actif successoral ; s’y ajoutent ensuite les droits de succession, calculés sur la valeur liquidative du plan au jour du décès.
Différences en termes de liquidité et de volatilité
Le PEA classique offre généralement une meilleure liquidité grâce à l’investissement dans des grandes entreprises cotées disposant de volumes d’échanges importants. Un ETF sur indice large (CAC 40, Euro Stoxx 50) peut être cédé en quelques secondes en séance. À l’inverse, le PEA-PME peut présenter des difficultés de liquidité sur certains titres de PME peu échangés, avec des écarts acheteur-vendeur significatifs.
En termes de volatilité, les PME présentent souvent des fluctuations plus importantes que les grandes capitalisations. Elles peuvent surperformer fortement en phase de hausse, mais amplifier les baisses en période de stress de marché. Un horizon d’investissement long (au moins 8 à 10 ans) est particulièrement recommandé pour le PEA-PME.
Stratégies d’investissement et conseils de choix
Ouvrir un PEA-PME avec un versement minimal dès maintenant est plus pertinent qu’attendre d’avoir un portefeuille constitué : c’est l’antériorité fiscale des 5 ans qui compte, pas le montant initial versé.
Profils d’investisseurs adaptés
Le PEA classique convient particulièrement aux investisseurs recherchant :
- Une diversification large sur les marchés européens, y compris via des ETF monde
- Une volatilité modérée avec des entreprises établies et liquides
- Une première approche de l’investissement en bourse avec des instruments simples
- Une enveloppe fiscale pour des ETF mondiaux à moindre coût fiscal
Le PEA-PME s’adresse davantage aux investisseurs souhaitant :
- Dynamiser leur portefeuille avec des entreprises en croissance non corrélées aux grands indices
- Soutenir l’économie réelle des PME et ETI européennes
- Accepter une volatilité plus importante en échange d’un potentiel de performance supérieur
- Compléter un PEA classique déjà bien constitué
Approche de diversification optimale
La stratégie la plus efficace consiste souvent à combiner les deux dispositifs pour bénéficier de leurs avantages respectifs. Une allocation équilibrée peut par exemple consister à investir 70 % sur le PEA classique (via des ETF diversifiés) et 30 % sur le PEA-PME (via des titres vifs ou des fonds spécialisés PME), tout en respectant le plafond cumulé de 225 000 euros.
Avant tout arbitrage, deux principes structurants : ouvrir les deux plans le plus tôt possible pour faire courir l’antériorité fiscale de 5 ans, même avec un versement minimal, et ne pas attendre d’avoir un portefeuille important pour ouvrir le PEA-PME. L’antériorité de l’enveloppe compte autant que les sommes investies.
En conclusion, le PEA et le PEA-PME sont deux outils complémentaires, aux avantages fiscaux identiques mais aux univers d’investissement distincts.
A lire également
- Les différentes étapes pour vous lancer sur les marchés boursiers
- Actions en bourse : quand vendre ou acheter ?
- Investissement socialement responsable (ISR) : comprendre et investir de manière éthique
- Bitcoin : Tout ce que vous devez savoir sur la première cryptomonnaie
- Pourquoi et comment ouvrir un plan d’épargne retraite individuel (PER) ?
- Investir dans une PME : quelles solutions s’offrent à vous ?