C’est la question qui revient dans tous les cabinets de notaires : mes enfants devront-ils rembourser ? L’ASPA est bien une avance récupérable au décès, mais la moitié des pages qui en parlent affichent aujourd’hui un seuil périmé, parfois celui d’avant 2020. Voici les chiffres de 2026 et ce qu’ils changent réellement pour vos héritiers.
Ce que l’ASPA verse en 2026
L’allocation de solidarité aux personnes âgées a remplacé le minimum vieillesse en 2006. Elle porte les ressources des retraités modestes jusqu’à un plancher fixé chaque année, et concerne environ 600 000 personnes.
Les montants après la revalorisation du 1er janvier
Depuis le 1er janvier 2026, le plafond s’établit à 1 043,59 € par mois pour une personne seule, soit 12 523,14 € par an, et à 1 620,18 € par mois pour un couple marié, pacsé ou en concubinage, soit 19 442,21 € par an. La revalorisation a été de 0,9 %.
Une allocation différentielle, pas un revenu qui s’ajoute
Ces montants sont un plafond, pas un versement. L’ASPA complète vos ressources jusqu’à ce niveau : une personne seule touchant 800 € de retraite recevra 243,59 € d’ASPA, pas 1 043,59 € de plus. Il faut avoir 65 ans, ou 62 ans en cas d’inaptitude au travail, et résider en France de façon stable.
Pourquoi l’État reprend, et sur quoi exactement ?
L’ASPA n’est pas une pension : c’est une aide de solidarité, versée sans contrepartie de cotisations. La loi la traite comme une avance que la collectivité consent, et qu’elle reprend si le bénéficiaire laisse un patrimoine.
L’actif net successoral, seule base de calcul
La caisse ne regarde ni la valeur brute des biens, ni ce que chaque héritier reçoit. Elle regarde l’actif net successoral : la valeur totale du patrimoine du défunt, dont on retranche les dettes et les frais funéraires. Une maison de 140 000 € grevée de 50 000 € de crédit restant ne pèse que 90 000 € dans ce calcul.
Le moment où la créance apparaît
La récupération intervient uniquement au décès. De son vivant, le bénéficiaire ne doit rien, ne déclare rien et ne risque aucun contrôle sur son patrimoine. C’est le notaire chargé de la succession qui interrogera la caisse de retraite.
Le seuil de 2026, et pourquoi le chiffre qu’on vous a donné est faux
Aucune donnée de ce dossier n’est plus mal renseignée que celle-ci, y compris sur des sites officiels et chez des notaires.
108 586,14 €, et non 39 000 ni 100 000
La récupération ne s’exerce que si l’actif net successoral dépasse 108 586,14 € en France métropolitaine. Deux chiffres circulent encore largement : 39 000 €, qui était le seuil avant 2020, et 100 000 €, celui instauré cette année-là mais revalorisé depuis. Les deux sont faux en 2026, et l’écart n’a rien d’anecdotique : entre 39 000 et 108 586 €, il y a la valeur d’un logement entier dans beaucoup de régions.
Des seuils bien plus élevés outre-mer
En Guadeloupe, en Guyane, en Martinique et à La Réunion, le seuil est porté à 150 000 €, et ce niveau est maintenu jusqu’au 31 décembre 2029. À Mayotte, il atteint 217 172,28 €.
Combien peut-on réellement vous réclamer ?
Trois limites se cumulent, et c’est toujours la plus basse qui s’applique. Beaucoup d’héritiers imaginent devoir restituer l’intégralité des sommes versées : c’est rarement le cas.
La récupération ne porte que sur ce qui dépasse le seuil
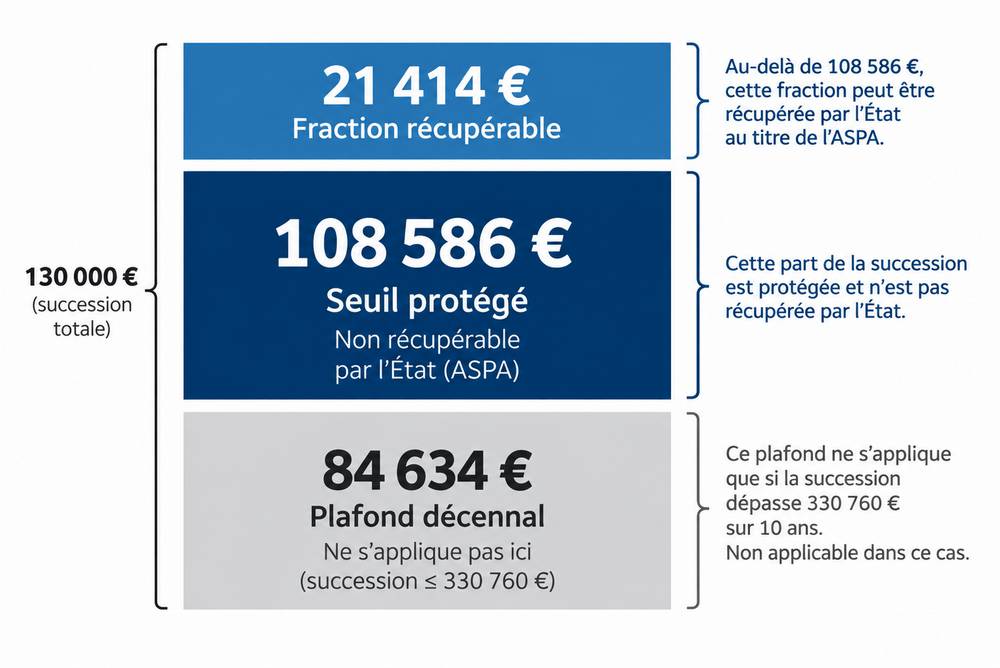
Si la succession atteint 130 000 €, la caisse ne peut se servir que sur la fraction excédentaire, soit 21 413,86 €. Les 108 586,14 € premiers euros restent intégralement aux héritiers.
Un plafond par année d’allocation versée
La reprise ne peut excéder 8 463,42 € par année d’ASPA perçue pour une personne seule, et 11 322,77 € lorsque les deux membres d’un couple en ont bénéficié. Une année incomplète se calcule au prorata. Enfin, la créance ne dépasse jamais ce qui a été réellement versé.
Reprenons le cas d’une succession de 130 000 € après dix ans d’ASPA à taux plein. Le bénéficiaire aura perçu environ 125 000 €. Le plafond décennal autoriserait une reprise de 84 634 €. Mais la fraction au-dessus du seuil n’est que de 21 413,86 € : c’est ce montant, et lui seul, que les héritiers rembourseront.
Ce qui échappe à la récupération, et ce qui n’y échappe pas
Certains biens sortent du calcul, d’autres attendent simplement leur tour, et une stratégie très répandue ne protège de rien.
L’exploitation agricole
Lorsque la succession comprend le capital d’une exploitation agricole et les bâtiments qui en sont indissociables, leur valeur n’entre pas dans l’actif net successoral retenu. Un héritier n’aura jamais à vendre la ferme familiale pour rembourser l’ASPA.
Les aides qu’on confond avec elle
L’allocation personnalisée d’autonomie (APA) n’est pas récupérable sur succession, et le minimum contributif, qui est une pension de retraite à part entière, ne l’est pas davantage. Seules l’ASPA et l’aide sociale à l’hébergement suivent cette logique de reprise.
La part du conjoint survivant, seulement différée
La récupération portant sur la part attribuée au conjoint survivant, au concubin ou au partenaire de Pacs est reportée jusqu’à son propre décès, quelle que soit sa situation financière. Si le veuf ou la veuve perçoit lui-même l’ASPA, la créance du couple n’est exigible qu’au décès du dernier des deux. Le même report bénéficie à un héritier qui était à la charge du défunt et avait 65 ans à cette date, ou 60 ans en cas d’inaptitude au travail.
Ce qui n’échappe pas : donations et assurance-vie
Beaucoup de familles comptent sur une donation anticipée pour mettre le patrimoine hors d’atteinte. Cela ne fonctionne pas. L’État dispose d’un recours contre le donataire, et, à titre subsidiaire, contre le bénéficiaire d’une assurance-vie, à hauteur des primes versées après 70 ans. Des libéralités jugées disproportionnées au regard des revenus du défunt peuvent être réintégrées dans l’actif successoral, au cas par cas.
Faut-il renoncer à l’ASPA pour protéger ses héritiers ?
Des retraités éligibles ne demandent pas cette allocation, précisément par crainte de léser leurs enfants. Le calcul mérite d’être posé, parce qu’il donne presque toujours le résultat inverse.
Ce que le renoncement coûte vraiment
Refuser l’ASPA pendant dix ans, c’est se priver d’environ 125 000 € de ressources pour épargner au maximum 21 414 € à ses héritiers dans l’exemple ci-dessus. Le rapport est de un à six. Et il se dégrade encore si la succession reste sous le seuil, puisqu’alors la reprise est nulle et le sacrifice total.
Les rares cas où la question se pose
Le calcul se resserre quand le patrimoine dépasse largement le seuil et que l’allocation complète une retraite déjà proche du plafond. Un bénéficiaire qui ne touche que 40 € d’ASPA par mois et laisse 300 000 € de patrimoine est dans une situation différente. C’est l’écart entre les deux montants qu’il faut regarder, jamais le principe.
Comment ça se passe au décès ?
La procédure est administrative et suit toujours le même chemin, avec deux moments où les héritiers peuvent intervenir.
Du notaire à la caisse
Le notaire déclare la succession et interroge la caisse de retraite, qui chiffre sa créance et la produit au passif. Le règlement intervient sur les fonds de la succession, avant tout partage entre les héritiers. Aucun d’eux n’a à avancer d’argent personnel. La caisse dispose de cinq ans à compter de l’enregistrement du décès pour agir.
Contester le montant réclamé
Une erreur sur l’actif net, sur le nombre d’années retenues ou sur l’application du plafond annuel se conteste d’abord devant la commission de recours amiable de la caisse, puis, si le désaccord persiste, devant le pôle social du tribunal judiciaire. Rassemblez l’évaluation notariale des biens et le relevé exact des sommes versées : ce sont les deux pièces sur lesquelles se joue le litige.