La taxe foncière est due chaque année par le propriétaire, ou l’usufruitier, d’un bien immobilier au 1er janvier. Plusieurs situations permettent pourtant de ne pas la payer, ou d’en payer moins : l’âge et les revenus, certaines allocations, une construction neuve, des travaux d’économies d’énergie, un logement resté vide malgré vous.
Certaines exonérations s’appliquent d’office. D’autres passent par une déclaration ou une réclamation dans un délai précis, et c’est souvent là que des propriétaires qui y avaient droit les perdent.
Comment la taxe est-elle calculée ?
La taxe foncière existe sous deux formes : sur les propriétés bâties (maisons, appartements, locaux professionnels, parkings) et sur les propriétés non bâties (terrains, terres agricoles, bois). Son produit finance les communes et leurs intercommunalités.
Son montant part de la valeur locative cadastrale du bien, un loyer annuel théorique fixé par l’administration fiscale. Pour un bien bâti, cette valeur est réduite de moitié, puis multipliée par les taux votés par la commune et l’intercommunalité. Deux biens semblables dans deux communes voisines peuvent donc payer des montants très différents.
Contrairement à la taxe d’habitation, la taxe foncière ne concerne que les propriétaires et non les locataires. Elle est due que le logement soit occupé, loué ou vide.
Les biens soumis à l’impôt
L’article 1380 du Code général des impôts vise les constructions fixées au sol, qu’on ne peut déplacer sans les démolir. Sont notamment imposables :
- les locaux d’habitation : maisons, appartements, villas, chalets, lofts ;
- les locaux à usage professionnel, commercial ou industriel ;
- les bateaux et les péniches utilisés en un point fixe et aménagés pour l’habitation, le commerce ou l’industrie ;
- les parkings ;
- les sols des bâtiments et les terrains formant une dépendance indispensable et immédiate d’une construction ;
- les installations commerciales ou industrielles, comme les ateliers, les cuves et les hangars.
Des bases qui remontent à 1970
Les valeurs locatives des logements reposent encore sur les loyers de 1970. Elles sont revalorisées chaque année au rythme de l’inflation : +7,1 % en 2023, +3,9 % en 2024, +1,7 % en 2025 et +0,8 % en 2026. Leur révision générale a de nouveau été reportée, au 1er janvier 2031, par la loi de finances pour 2026.
Âge, handicap, petits revenus : qui ne la paie pas ?
Ces allègements visent le logement du propriétaire et dépendent presque tous du revenu fiscal de référence de l’année précédente, celui de l’avis d’impôt sur le revenu. Depuis la loi de finances pour 2023, peu importe qui partage le logement : l’obligation d’y vivre seul, en couple ou avec des personnes à charge a disparu.
Plus de 75 ans : une exonération totale
Un propriétaire âgé de plus de 75 ans au 1er janvier est exonéré si son revenu fiscal de référence ne dépasse pas 12 793 € pour une part en 2026, plus 3 416 € par demi-part. L’exonération couvre l’immeuble qu’il habite : le Conseil d’État l’a étendue en 2000 à une résidence secondaire qu’il occupe lui-même, pas à un logement loué ou prêté.
L’administration l’applique d’elle-même à la résidence principale. Pour une résidence secondaire, vérifiez l’avis et réclamez si l’exonération n’y figure pas. Les plafonds 2026 en métropole (revenus de 2025), valables aussi pour l’AAH et la réduction de 100 €, avec ceux du plafonnement à 50 % présenté plus bas :
| Parts | Âge ou AAH | Plafond 50 % |
|---|---|---|
| 1 | 12 793 € | 30 083 € |
| 1,5 | 16 209 € | 37 112 € |
| 2 | 19 625 € | 42 645 € |
| 2,5 | 23 041 € | 48 178 € |
| 3 | 26 457 € | 53 711 € |
Entre 65 et 75 ans : 100 € de moins
Entre 65 et 75 ans au 1er janvier, sous les mêmes plafonds de revenus, la taxe de la résidence principale baisse de 100 €. Ce dégrèvement est accordé d’office : il apparaît sur l’avis, sans démarche.
ASPA, ASI, AAH : les allocations qui ouvrent le droit
Les bénéficiaires de l’allocation de solidarité aux personnes âgées (ASPA) ou de l’allocation supplémentaire d’invalidité (ASI) sont exonérés pour leur résidence principale, quel que soit leur âge. Aucun plafond de revenus n’est à vérifier : l’allocation est déjà versée sous conditions de ressources.
L’administration étend cette exonération aux titulaires de l’allocation aux adultes handicapés (AAH), pour leur résidence principale et sous le plafond de 12 793 € pour une part. Une pension d’invalidité, sans ASI ni AAH, n’ouvre pas ce droit.
Un départ en EHPAD ne fait pas perdre le droit
La personne qui entre durablement en maison de retraite, en EHPAD ou en unité de soins de longue durée garde l’exonération, ou la réduction de 100 €, sur le logement qu’elle occupait. Elle doit en conserver la jouissance, sans le louer ni le prêter. Le droit court à partir de l’année qui suit son entrée dans l’établissement.
Des revenus qui dépassent le plafond : quatre ans de transition
Le propriétaire dont les revenus passent au-dessus du plafond, ou qui perd l’ASPA ou l’ASI, ne retombe pas d’un coup à la taxe pleine. Il reste exonéré les deux années suivantes, puis bénéficie d’un abattement des deux tiers de la valeur locative la troisième année et d’un tiers la quatrième.
Et si la taxe dépasse la moitié de vos revenus ?
Le propriétaire non exonéré peut obtenir que la taxe de sa résidence principale soit ramenée à 50 % de ses revenus. Son revenu fiscal de référence doit rester sous le plafond de la dernière colonne du tableau, 30 083 € pour une part. Il ne doit pas non plus avoir payé l’impôt sur la fortune immobilière l’année précédente. Les revenus des autres foyers qui vivent dans le logement s’ajoutent aux siens.
Ce plafonnement n’est jamais automatique. Il se demande par réclamation, avec le formulaire 2041-DPTF-SD ou depuis votre espace sur impots.gouv.fr, au plus tard le 31 décembre de l’année qui suit celle de l’avis. La taxe reste à payer à l’échéance.
Avec 7 000 € de revenus et 4 000 € de taxe hors ordures ménagères, le dégrèvement peut atteindre 500 €, la part qui dépasse 3 500 €. Il est réduit si la commune ou l’intercommunalité a relevé ses taux depuis 2011 : l’effet de ces hausses reste dû.
Un logement neuf est-il exonéré pendant deux ans ?
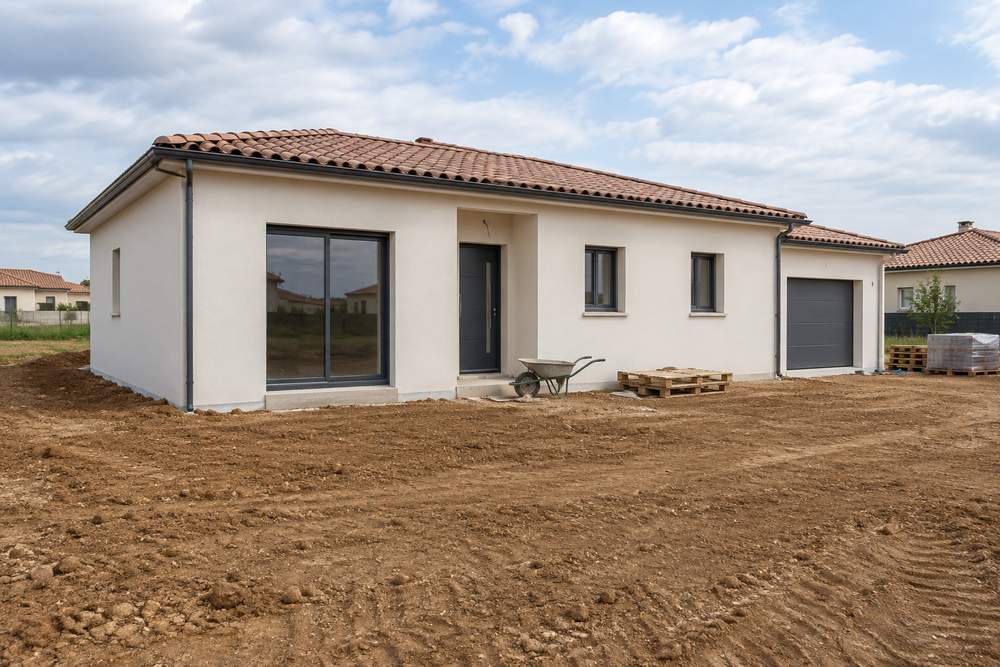
Une construction nouvelle, une reconstruction ou un agrandissement à usage d’habitation échappe à la taxe sur les propriétés bâties pendant les deux années qui suivent son achèvement. La taxe étant établie d’après la situation au 1er janvier, une maison terminée en 2026 n’y est soumise qu’à partir de 2029. La règle vaut aussi pour une résidence secondaire, un logement loué ou un bâtiment agricole transformé en maison.
Ce que la commune peut réduire
La commune ne peut pas supprimer cette exonération pour un logement. Elle peut la limiter, par délibération, à 40, 50, 60, 70, 80 ou 90 % de la base imposable. À 40 %, vous payez dès la première année la part communale sur les 60 % restants. L’intercommunalité, elle, peut la supprimer sur sa propre part : le taux retenu se demande à la mairie.
Bon à savoir : ces exonérations ne s’étendent pas à la taxe d’enlèvement des ordures ménagères, qui figure sur le même avis. Une maison neuve la paie dès sa première année, tout comme le propriétaire exonéré parce qu’il a plus de 75 ans.
Déclarer dans les 90 jours
L’exonération suppose une déclaration faite dans les 90 jours suivant l’achèvement. Elle se dépose en ligne, dans le service « Biens immobiliers » de votre espace sur impots.gouv.fr, ou sur papier : formulaire H1 pour une maison, H2 pour un appartement. La même obligation vaut pour un changement d’affectation, par exemple pour transformer un garage en habitation.
Une déclaration tardive ne fait pas tout perdre d’un coup : l’exonération ne joue que pour la période restant à courir après le 31 décembre de l’année suivant la déclaration. Une maison achevée en février 2026 et déclarée en octobre ne sera exonérée qu’en 2028. Déclarée en 2027, elle ne le serait plus du tout.
Locaux professionnels : 40 % de la base
Pour un bureau, un commerce ou un entrepôt neuf, l’exonération de deux ans ne porte que sur 40 % de la base imposable, et pas sur la part de l’intercommunalité. Un local professionnel neuf paie donc la taxe dès sa première année d’imposition, sur une base allégée.
Travaux, location-accession, vacance : les autres allègements
Trois autres situations ouvrent droit à une exonération temporaire ou à un dégrèvement : la première dépend d’un vote de la commune, la deuxième du financement du logement, la troisième d’une réclamation.
Des travaux d’économies d’énergie
Une commune ou une intercommunalité peut exonérer de 50 à 100 %, pendant trois ans, un logement qui a fait l’objet de travaux de rénovation énergétique. Depuis 2025, il suffit qu’il soit achevé depuis plus de dix ans : la condition « construit avant 1989 », encore souvent citée, a disparu. Les dépenses doivent dépasser 10 000 € l’année précédente, ou 15 000 € sur les trois années précédentes.
La déclaration, avec les factures, part au service des impôts avant le 1er janvier de la première année d’exonération, qui ne se renouvelle pas avant dix ans. Vérifiez d’abord en mairie que la délibération existe : sans elle, aucune exonération.
Bon à savoir : une commune peut aussi exonérer de 50 à 100 %, pendant cinq ans, un logement neuf plus performant que ne l’exige la réglementation énergétique. Cette exonération prend le relais des deux ans accordés à toute construction neuve.
Location-accession et logements aidés
Un logement neuf acheté en prêt social location-accession (PSLA) est exonéré pendant quinze ans à compter de l’année qui suit son achèvement. L’exonération continue, pour la durée restante, quand le locataire-accédant lève l’option. Les logements neufs affectés à l’habitation principale et financés à plus de 50 % par des prêts aidés de l’État ont aussi droit à quinze ans.
Un logement vide malgré vous
Un logement destiné à la location et resté vide au moins trois mois contre la volonté du propriétaire ouvre droit à un dégrèvement. La vacance doit toucher tout le logement, ou une partie louable séparément. Le propriétaire le demande par réclamation, au plus tard le 31 décembre de l’année qui suit celle où la vacance a atteint trois mois.
Il faut prouver les démarches : annonces, mandat d’agence, loyer conforme au marché. Un loyer trop élevé rend la vacance volontaire. Ce dégrèvement n’a rien à voir avec la taxe sur les logements vacants, qui frappe au contraire, dans certaines communes, les logements laissés vides par choix.
Qu’en est-il des terrains agricoles ?
Les terres agricoles relèvent de la taxe sur les propriétés non bâties. Elles en sont exonérées à hauteur de 30 % depuis la loi de finances pour 2025, contre 20 % auparavant, sans démarche. D’autres exonérations visent des cultures précises :
- les terrains semés, plantés ou replantés en bois : 30 ans pour les résineux, 50 ans pour les feuillus, 10 ans pour les peupleraies ;
- les futaies et taillis sous futaie régénérés naturellement : 30 ou 50 ans, sur déclaration ;
- les terres exploitées en agriculture biologique : 5 ans, si la commune l’a voté ;
- les terrains nouvellement plantés en noyers : jusqu’à 8 ans, sur délibération.
A voir également
- Indemnités kilométriques : comment ça marche ?
- Primo accédant : conditions et avantages pour votre premier achat immobilier
- Le prêt social location-accession (PSLA) : un dispositif avantageux pour accéder à la propriété
- L’imprimé fiscal unique (IFU) : comprendre ce document essentiel pour votre déclaration fiscale
- Qui peut bénéficier d’une exonération de la taxe d’enlèvement des ordures ménagères ?
- Nouvelle taxe sur les piscines hors sol : êtes-vous concernés ?